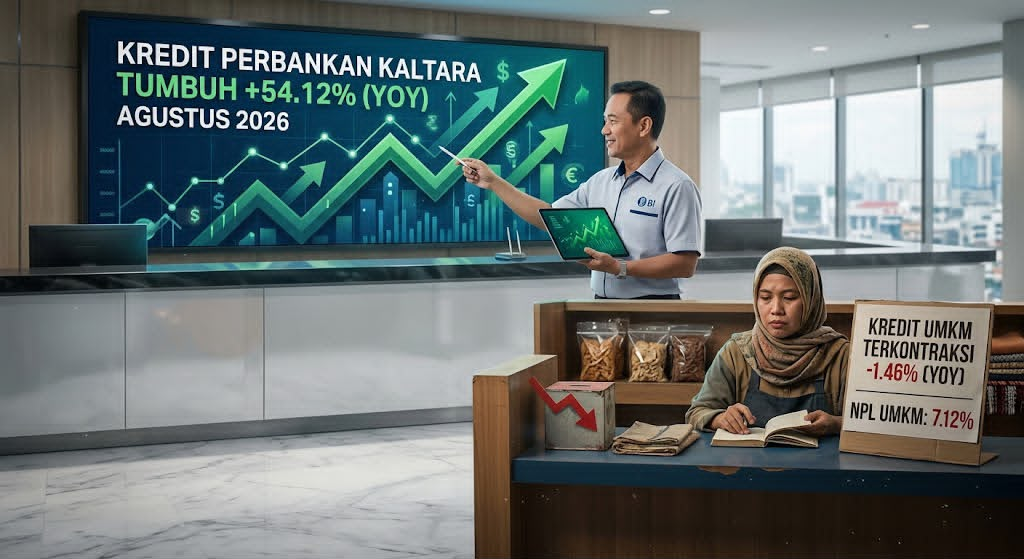
TARAKAN – Penyaluran kredit perbankan di Kalimantan Utara (Kaltara) tumbuh 54,12 persen secara tahunan hingga Agustus 2026. Namun, ekspansi pembiayaan itu belum diikuti pertumbuhan kredit usaha mikro, kecil, dan menengah (UMKM) yang justru menyusut 1,46 persen.
Di tengah lonjakan kredit perbankan, kualitas pembiayaan UMKM juga menjadi sorotan. Rasio kredit bermasalah atau Non-Performing Loan (NPL) di segmen ini mencapai 7,12 persen, jauh di atas NPL keseluruhan perbankan Kaltara yang hanya 0,70 persen secara gross.
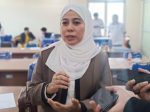
Kepala Kantor Perwakilan Bank Indonesia (KPwBI) Provinsi Kaltara, Agus Taufik mengatakan, fungsi intermediasi perbankan masih berjalan kuat meskipun penghimpunan dana masyarakat mengalami kontraksi.
Hingga Agustus 2026, dana pihak ketiga (DPK) perbankan Kaltara turun 9,06 persen secara tahunan. Penurunan terutama terjadi pada giro sebesar 23,39 persen dan deposito 22,02 persen. Sementara itu, tabungan masih tumbuh 3,95 persen.
Di sisi penyaluran, kredit investasi mencatat pertumbuhan tertinggi sebesar 86,75 persen. Kredit modal kerja tumbuh 43,43 persen, sedangkan kredit konsumsi meningkat 3,66 persen.
Industri pengolahan menjadi salah satu sektor penerima pembiayaan terbesar, dengan pangsa sekitar 44 persen dari total kredit. Kredit pada sektor tersebut tumbuh 153,28 persen secara tahunan.
Sebaliknya, outstanding kredit UMKM tercatat Rp5,47 triliun, atau hanya 11,91 persen dari total kredit perbankan Kaltara. Nilainya turun 1,46 persen dibandingkan periode yang sama tahun sebelumnya.
Tingginya NPL UMKM menambah tantangan bagi penyaluran pembiayaan di segmen tersebut. Meski NPL perbankan secara keseluruhan masih terkendali, rasio kredit bermasalah UMKM menunjukkan risiko yang lebih besar pada kelompok debitur ini.
Agus mengatakan, penguatan pembiayaan UMKM perlu dibarengi perhatian terhadap kemampuan usaha dan kualitas kredit debitur. Perbankan juga didorong memberikan pendampingan agar pelaku usaha mampu mengelola pembiayaan secara lebih baik.
“Pembiayaan UMKM tetap perlu diperkuat dengan memperhatikan kemampuan usaha dan kualitas kredit. Perbankan juga perlu memberikan pendampingan agar pelaku UMKM dapat mengelola pembiayaan dengan baik,” ujarnya.
BI Kaltara mendorong perbankan memperluas pembiayaan secara sehat dan berkelanjutan, sekaligus memperkuat manajemen risiko. Langkah tersebut dinilai penting agar pertumbuhan kredit tidak hanya tercermin pada besarnya penyaluran, tetapi juga diikuti kualitas pembiayaan yang terjaga.
“Secara keseluruhan, stabilitas sektor keuangan di Kaltara tetap terjaga dengan risiko yang terkendali. Kami mendorong perbankan untuk terus memperluas pembiayaan yang sehat, termasuk memperkuat pendampingan bagi UMKM agar kualitas kreditnya dapat membaik,” kata Agus. (rz)